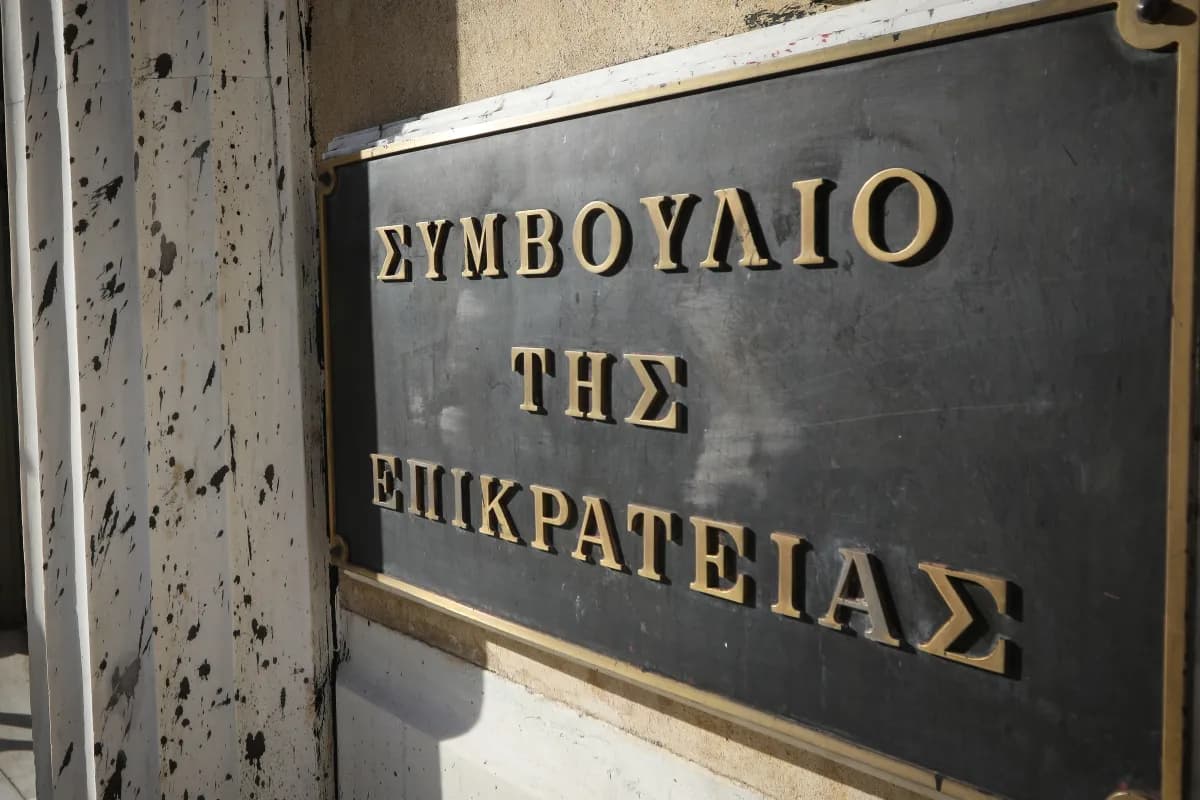
Το Συμβούλιο της Επικρατείας έκρινε αντισυνταγματική την 20ετή παραγραφή των φορολογικών επιβαρύνσεων λόγω φοροδιαφυγής που επιβάλλει το Δημόσιο, ανοίγοντας τον δρόμο για την εφαρμογή της 5ετούς παραγραφής. Η απόφαση εκδόθηκε από το Β΄ Τμήμα του Ανώτατου Ακυρωτικού Δικαστηρίου της χώρας και αφορά χιλιάδες υποθέσεις φορολογουμένων. Παράλληλα, το ΣτΕ έκρινε αντισυνταγματική και τη 10ετή παραγραφή που είχε θεσπιστεί μεταβατικά για τις ίδιες περιπτώσεις. Η κρίση αυτή αλλάζει ουσιαστικά το πλαίσιο μέσα στο οποίο το Δημόσιο μπορεί να επιβάλλει πρόσθετους φόρους για παλαιές υποθέσεις φοροδιαφυγής.
Τι έκρινε το Συμβούλιο της Επικρατείας
Με την υπ’ αριθμ. 1246/2026 απόφασή της, η επταμελής σύνθεση του Β΄ Τμήματος, με πρόεδρο τον αντιπρόεδρο Κωνσταντίνο Κουσούλη και εισηγήτρια τη σύμβουλο Επικρατείας Μαρία Σταματοπούλου, εξέτασε δύο διατάξεις που προβλέπουν παρατεταμένες προθεσμίες παραγραφής. Η πρώτη, το άρθρο 36 παρ. 3 του ν. 4174/2013, όριζε 20ετή παραγραφή για το δικαίωμα του Δημοσίου να επιβάλλει φορολογικές επιβαρύνσεις λόγω φοροδιαφυγής. Οι δικαστές έκριναν ότι η πρόβλεψη αυτή αντίκειται στη συνταγματική αρχή της αναλογικότητας, καθώς κρίθηκε δυσανάλογα μεγάλο το χρονικό διάστημα κατά το οποίο ο φορολογούμενος παραμένει εκτεθειμένος σε ενδεχόμενη επιβολή φόρου. Η δεύτερη διάταξη, το άρθρο 66 παρ. 27α εδ. β΄ του ν. 4646/2019, προέβλεπε μεταβατικά 10ετή παραγραφή για τις ίδιες περιπτώσεις. Το ΣτΕ έκρινε ότι και αυτή η ρύθμιση είναι αντίθετη στο άρθρο 78 παρ. 1 και 2 του Συντάγματος, διότι καταλάμβανε αναδρομικά έτος, το 2013, προγενέστερο του προηγούμενου έτους από τη δημοσίευση του νόμου. Με δεδομένο ότι και οι δύο διατάξεις κρίθηκαν αντισυνταγματικές, το δικαστήριο κατέληξε ότι σε αμφότερες τις περιπτώσεις ισχύει η γενική 5ετής παραγραφή.
Οι συνέπειες της απόφασης για τους φορολογούμενους
Η απόφαση του ΣτΕ έχει άμεσο αντίκτυπο σε υποθέσεις φοροδιαφυγής που εκκρεμούν ή που το Δημόσιο επιχειρεί να διερευνήσει αναδρομικά. Με την καθιέρωση της πενταετίας ως ανώτατου ορίου, παλαιότερες χρεωστικές αξιώσεις που θα βασίζονταν στην 20ετή ή τη 10ετή παραγραφή παραγράφονται πλέον οριστικά. Η κρίση αυτή βασίστηκε στην εκτίμηση ότι η υπερβολική διάρκεια παραγραφής δημιουργούσε αβεβαιότητα για τους πολίτες, αφήνοντάς τους εκτεθειμένους σε φορολογικές αξιώσεις για πολύ μεγάλο χρονικό διάστημα μετά την επίμαχη φορολογική χρήση. Το δικαστήριο στάθμισε ανάμεσα στο δικαίωμα του Δημοσίου να εισπράξει φόρους που διαφεύγουν και στην ανάγκη προστασίας της ασφάλειας δικαίου για τον φορολογούμενο, καταλήγοντας ότι η αναλογικότητα επιβάλλει συντομότερη προθεσμία. Η απόφαση αφορά συγκεκριμένα τη φοροδιαφυγή και τον τρόπο με τον οποίο το Δημόσιο ασκεί το δικαίωμα επιβολής πρόσθετων φόρων, χωρίς να μεταβάλλει άλλες διατάξεις της φορολογικής νομοθεσίας που δεν αφορούν την παραγραφή.
Η νομολογία του Β΄ Τμήματος αναμένεται να αποτελέσει σημείο αναφοράς για ανάλογες υποθέσεις που εκκρεμούν στα διοικητικά δικαστήρια, καθώς πλέον η 5ετής παραγραφή καθιερώνεται ως ο γενικός κανόνας για το δικαίωμα του Δημοσίου να επιβάλλει φορολογικές επιβαρύνσεις λόγω φοροδιαφυγής, αντικαθιστώντας τις μακρύτερες προθεσμίες που είχαν θεσπιστεί με τους νόμους 4174/2013 και 4646/2019.