ΕΠΙΤΟΚΙΑ
Υποχωρεί η ψαλίδα επιτοκίων σε νέα δάνεια και καταθέσεις
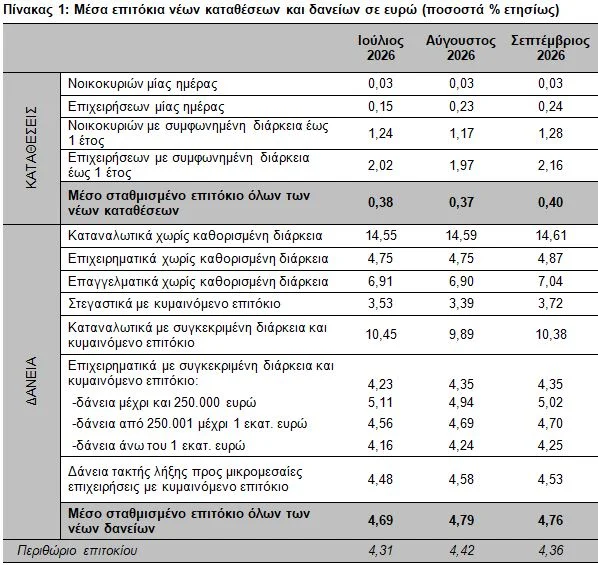
Στις 4,36 μονάδες περιορίστηκε τον Σεπτέμβριο το περιθώριο μεταξύ νέων δανείων και καταθέσεων, καθώς τα δάνεια υποχώρησαν και οι καταθέσεις ενισχύθηκαν. Στα υφιστάμενα υπόλοιπα η εικόνα αντιστράφηκε.
Newsroom simera24.gr · 2 Νοεμβρίου 2026 · Οικονομία
Μικρή αλλά υπαρκτή αποκλιμάκωση κατέγραψε τον Σεπτέμβριο του 2026 η «ψαλίδα» των επιτοκίων ανάμεσα στα νέα δάνεια και τις νέες καταθέσεις, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος. Το περιθώριο περιορίστηκε στις 4,36 εκατοστιαίες μονάδες, καθώς το μέσο σταθμισμένο επιτόκιο των νέων δανείων υποχώρησε στο 4,76% από 4,79% τον προηγούμενο μήνα. Παράλληλα, οι αποδόσεις των νέων καταθέσεων ενισχύθηκαν στο 0,40% από 0,37%, συμβάλλοντας επίσης στη σύγκλιση. Αντίθετη πορεία ακολούθησαν τα υφιστάμενα υπόλοιπα, όπου το άνοιγμα διευρύνθηκε.
Στο 0,40% οι νέες καταθέσεις, στο 4,76% τα νέα δάνεια
Στο σκέλος των νέων καταθέσεων, το μέσο επιτόκιο των καταθέσεων μίας ημέρας από νοικοκυριά παρέμεινε αμετάβλητο στο 0,03%, ενώ το αντίστοιχο επιτόκιο για τις επιχειρήσεις κινήθηκε οριακά στο 0,24%. Μεγαλύτερη κίνηση σημειώθηκε στις προθεσμιακές τοποθετήσεις: το επιτόκιο των καταθέσεων με συμφωνημένη διάρκεια έως ένα έτος από νοικοκυριά ανέβηκε κατά 11 μονάδες βάσης στο 1,28%, ενώ για τις επιχειρήσεις η άνοδος έφτασε τις 19 μονάδες βάσης, διαμορφώνοντας το επιτόκιο στο 2,16%.
Στα νέα δάνεια, το επιτόκιο των καταναλωτικών δανείων χωρίς καθορισμένη διάρκεια, κατηγορία που περιλαμβάνει τις πιστωτικές κάρτες, τα ανοικτά δάνεια και τις υπεραναλήψεις, παρέμεινε σχεδόν σταθερό στο 14,61%. Αντίθετα, τα καταναλωτικά δάνεια συγκεκριμένης διάρκειας με κυμαινόμενο επιτόκιο επιβαρύνθηκαν κατά 49 μονάδες βάσης, φτάνοντας το 10,38%, ενώ τα στεγαστικά δάνεια με κυμαινόμενο επιτόκιο αυξήθηκαν κατά 33 μονάδες βάσης στο 3,72%.
Στην επιχειρηματική πίστη η εικόνα ήταν μικτή. Τα δάνεια χωρίς καθορισμένη διάρκεια ανέβηκαν κατά 12 μονάδες βάσης στο 4,87% και τα επαγγελματικά δάνεια κατά 14 μονάδες βάσης στο 7,04%, τη στιγμή που τα δάνεια τακτής λήξης με κυμαινόμενο επιτόκιο προς μικρομεσαίες επιχειρήσεις υποχώρησαν κατά 5 μονάδες βάσης στο 4,53%. Ως προς το ύψος, τα δάνεια έως 250.000 ευρώ αυξήθηκαν κατά 8 μονάδες βάσης στο 5,02%, ενώ τα μεγαλύτερα, άνω του 1 εκατ. ευρώ, παρέμειναν σχεδόν αμετάβλητα στο 4,25%.
Στις 4,53 μονάδες διευρύνθηκε η ψαλίδα στα υφιστάμενα δάνεια
Διαφορετική δυναμική εμφάνισαν τα υφιστάμενα υπόλοιπα. Το μέσο σταθμισμένο επιτόκιο του συνόλου των υφιστάμενων καταθέσεων παρέμεινε σχεδόν αμετάβλητο στο 0,39%. Οι προθεσμιακές καταθέσεις με συμφωνημένη διάρκεια έως δύο έτη από νοικοκυριά κρατήθηκαν στο 1,23%, ενώ οι αντίστοιχες των επιχειρήσεων ενισχύθηκαν κατά 8 μονάδες βάσης στο 2,17%.
Στην πλευρά του δανεισμού, το μέσο επιτόκιο των υφιστάμενων δανείων αυξήθηκε κατά 8 μονάδες βάσης και διαμορφώθηκε στο 4,92%, με τα δάνεια διάρκειας άνω των πέντε ετών να ανεβαίνουν κατά 4 μονάδες βάσης στο 3,78%. Η παράλληλη άνοδος του κόστους δανεισμού και η στασιμότητα των αποδόσεων στις υφιστάμενες καταθέσεις οδήγησαν το περιθώριο στις 4,53 εκατοστιαίες μονάδες, διευρυμένο σε σχέση με τον προηγούμενο μήνα και σε αντίθεση με τη σύγκλιση που παρατηρήθηκε στις νέες εργασίες.