Με σταθερές πωλήσεις και ανθεκτικά μερίδια αγοράς κινείται η Ηπειρωτική Βιομηχανία Εμφιαλώσεων (ΗΒΕ), γνωστή με το σήμα Βίκος, στο πρώτο εξάμηνο του 2026. Η εταιρεία καταφέρνει να κρατήσει την εικόνα της αναλλοίωτη παρά τις πιέσεις που δέχεται η αγορά αναψυκτικών και εμφιαλωμένου νερού. Πηγές προσκείμενες στην εταιρεία περιγράφουν μια φετινή θερινή σεζόν δύο ταχυτήτων, με τη λιανική να τραβάει την κατανάλωση και την εστίαση να υστερεί. Οι σταθερές πωλήσεις της Βίκος αποτυπώνονται και στα οικονομικά στοιχεία της προηγούμενης χρήσης, που δείχνουν βελτίωση κερδοφορίας.
Δύο ταχύτητες στην αγορά και σταθερές πωλήσεις για τη Βίκος
Σύμφωνα με τις ίδιες πηγές, η λιανική εμφανίζει αυξημένη καταναλωτική κίνηση φέτος το καλοκαίρι, ενώ η εστίαση, η λεγόμενη «κρύα αγορά», παραμένει υποτονική. Η ανισορροπία αυτή, σε συνδυασμό με το αυξημένο κόστος διανομής και ενέργειας, πιέζει συνολικά τον κλάδο των αναψυκτικών και του εμφιαλωμένου νερού. Παρ’ όλα αυτά, η ΗΒΕ εκτιμάται ότι θα διατηρήσει σταθερή εικόνα πωλήσεων και μεριδίων στο σύνολο της φετινής χρήσης.
Η εικόνα αυτή επιβεβαιώνεται και από τα στοιχεία της χρήσης του 2025. Ο κύκλος εργασιών της εταιρείας υποχώρησε οριακά κατά 0,20%, διαμορφούμενος στα 129,9 εκατ. ευρώ. Αντίθετα, το μικτό κέρδος αυξήθηκε κατά 2,04%, φτάνοντας τα 62,59 εκατ. ευρώ, με το μικτό περιθώριο να διευρύνεται στο 49,30%. Τα EBITDA ενισχύθηκαν κατά 6,30% στα 27,90 εκατ. ευρώ, τα κέρδη προ φόρων αυξήθηκαν κατά 1,76% στα 18,13 εκατ. ευρώ, ενώ τα καθαρά κέρδη σημείωσαν άνοδο 10,26%, ανερχόμενα σε 17,42 εκατ. ευρώ. Η αύξηση της καθαρής κερδοφορίας ενισχύθηκε και από φορολογικές απαλλαγές αναπτυξιακών νόμων.
Επενδύσεις 100 εκατ. ευρώ και επιφυλάξεις του ελεγκτή
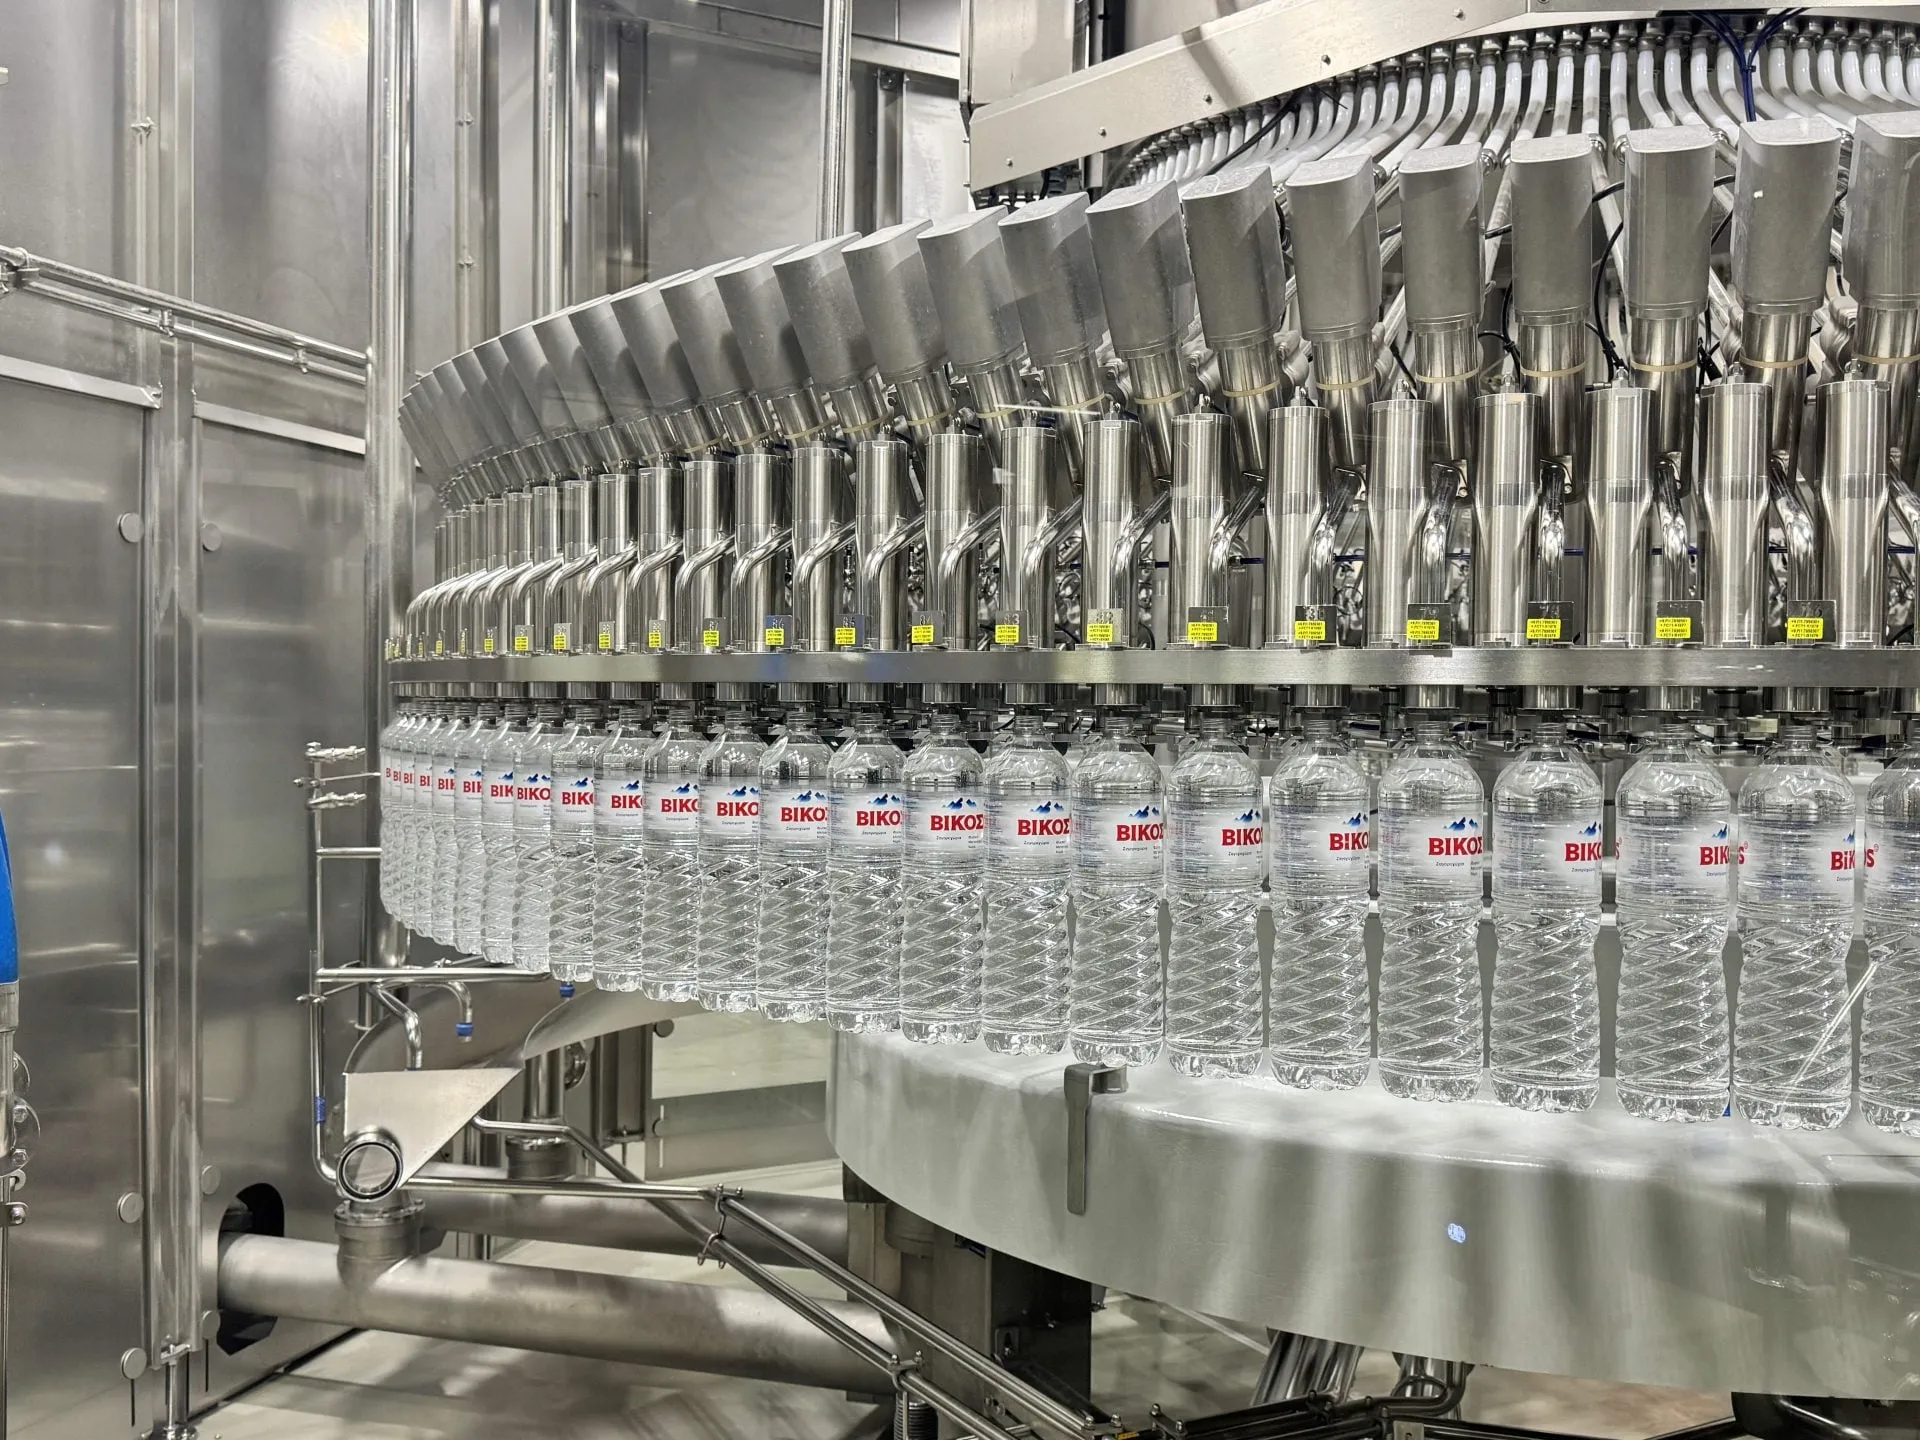
Η σταθερότητα του τζίρου, σε συνδυασμό με τη βελτίωση των περιθωρίων, δείχνει ότι η άνοδος της κερδοφορίας προήλθε κυρίως από τον έλεγχο του παραγωγικού κόστους και τις οικονομίες κλίμακας, και όχι από σημαντική αύξηση των πωλήσεων. Παράλληλα, η ΗΒΕ επιτάχυνε το επενδυτικό της πρόγραμμα, με τις αγορές παγίων να ανέρχονται σε 42,84 εκατ. ευρώ, με έμφαση στον μηχανολογικό εξοπλισμό και στις κτιριακές υποδομές. Μέρος των έργων αυτών υποστηρίζεται από το Ταμείο Ανάκαμψης, ενώ το συνολικό επενδυτικό πλάνο της περιόδου 2024-2029 φθάνει τα 100 εκατ. ευρώ.
Για τη χρηματοδότηση της αναπτυξιακής αυτής πορείας, ο συνολικός δανεισμός της εταιρείας αυξήθηκε μέσα στο 2025 κατά 93,66%, φτάνοντας τα 43,73 εκατ. ευρώ από 22,58 εκατ. ευρώ το 2024, με μετατόπιση προς μακροπρόθεσμες υποχρεώσεις. Ταυτόχρονα, οι συνολικές υποχρεώσεις της ΗΒΕ περιορίστηκαν κατά 8,54%, στα 63,21 εκατ. ευρώ, κυρίως λόγω μείωσης των βραχυπρόθεσμων υποχρεώσεων. Στις οικονομικές καταστάσεις, ωστόσο, ο ορκωτός ελεγκτής διατύπωσε «γνώμη με επιφύλαξη» για λογιστικές αποκλίσεις συνολικού ύψους περίπου 10,7 εκατ. ευρώ, οι οποίες επηρεάζουν την αποτύπωση της καθαρής θέσης της εταιρείας.
Ειδικότερα, ο ελεγκτής επισημαίνει ότι δεν έχει απομειωθεί συμμετοχή αξίας 9,53 εκατ. ευρώ σε τράπεζα που βρίσκεται υπό εκκαθάριση. Παράλληλα, εντοπίζει ότι οι προβλέψεις της εταιρείας υπολείπονται κατά 755.000 ευρώ για επισφαλείς απαιτήσεις και κατά 404.000 ευρώ για αποζημιώσεις συνταξιοδότησης προσωπικού. Εάν είχαν καταχωριστεί οι σχετικές επιβαρύνσεις στα βιβλία, τα ίδια κεφάλαια της ΗΒΕ θα εμφανίζονταν μειωμένα κατά αντίστοιχο ποσό. Παρά τις επιφυλάξεις αυτές, η διοίκηση της εταιρείας εστιάζει στη συνέχιση της επενδυτικής στρατηγικής και στη διατήρηση των σταθερών πωλήσεων που έχουν χαρακτηρίσει τη Βίκος τα τελευταία χρόνια.